Donar recursos, bienes o alimentos a una organización puede responder a una decisión social, empresarial o personal, pero asumir que toda donación genera automáticamente un beneficio en la declaración de renta puede terminar en un descuento improcedente. En Colombia, el efecto tributario depende de quién recibe la donación, de la condición tributaria que tenga esa entidad al momento de recibirla, de la forma en que se entregue el dinero o el bien y de los documentos que soporten la operación. Además, no todos los beneficios tienen el mismo porcentaje ni pueden utilizarse sin límites. La regla general permite descontar una parte del valor donado directamente del impuesto de renta, mientras que determinadas donaciones a bancos de alimentos cuentan con un tratamiento especial. Por eso, antes de calcular cuánto “se ahorra” un donante, es necesario establecer si la operación cumple realmente las condiciones legales y cuánto del descuento puede aprovecharse en su declaración.
El punto de partida es entender una diferencia que suele generar errores: una deducción y un descuento tributario no producen el mismo efecto.
Una deducción, cuando la ley la permite, disminuye la base sobre la cual se calcula el impuesto. Un descuento tributario, en cambio, se resta del impuesto de renta determinado, sujeto a las condiciones y límites establecidos por la norma.
Para las donaciones comprendidas en la regla general del artículo 257 del Estatuto Tributario, el tratamiento corresponde precisamente a un descuento tributario, no a una deducción de la renta. La DIAN ha reiterado que las donaciones realizadas a las entidades comprendidas por esta disposición no pueden tratarse simultáneamente como un gasto o deducción simplemente por tener la naturaleza de donación.
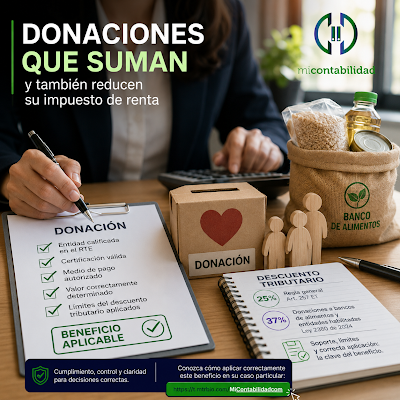
La regla general: descuento del 25 % del valor donado
El artículo 257 del Estatuto Tributario establece que las donaciones efectuadas a entidades sin ánimo de lucro calificadas en el Régimen Tributario Especial —RTE— y a determinadas entidades no contribuyentes de los artículos 22 y 23 del mismo estatuto pueden dar lugar a un descuento equivalente al 25 % del valor donado durante el año o período gravable.
Esto significa, por ejemplo, que una donación fiscalmente aceptada por $20.000.000 podría generar, antes de revisar los demás límites, un descuento tributario potencial de $5.000.000.
Pero esa operación matemática no es suficiente para determinar cuánto podrá restarse efectivamente de la declaración.
El donante debe verificar primero que la entidad receptora reúne las condiciones exigidas y que la donación cuenta con los soportes necesarios. Después debe revisar los límites generales aplicables a los descuentos tributarios.
Por eso resulta incorrecto presentar el beneficio simplemente como “done $20 millones y pague $5 millones menos de impuesto”. El valor finalmente utilizable dependerá de la situación tributaria concreta del contribuyente.
No basta con que la entidad receptora sea una fundación
Uno de los riesgos más frecuentes consiste en asumir que cualquier fundación, corporación o entidad sin ánimo de lucro habilita al donante para tomar el descuento.
No necesariamente.
Cuando la entidad beneficiaria está comprendida dentro de las ESAL que deben pertenecer al Régimen Tributario Especial, debe estar calificada en dicho régimen durante la vigencia fiscal correspondiente. La propia DIAN señala que una entidad puede recibir donaciones aun cuando todavía no haya sido calificada en el RTE; sin embargo, eso no significa que el donante tenga automáticamente derecho al descuento tributario.
Este detalle debe revisarse antes de donar cuando el beneficio tributario forme parte de la decisión.
En la práctica, conviene verificar, entre otros aspectos:
- la identificación completa de la entidad receptora;
- su naturaleza jurídica;
- si debe pertenecer al Régimen Tributario Especial y si efectivamente se encontraba calificada;
- el tratamiento aplicable cuando se trate de entidades no contribuyentes de los artículos 22 y 23;
- la destinación de la donación;
- el medio utilizado para efectuarla;
- y la certificación expedida por el donatario.
Una buena intención social no reemplaza un requisito fiscal.
¿Qué soporte necesita el donante?
La certificación de la entidad receptora es uno de los documentos fundamentales.
Las disposiciones aplicables exigen que la certificación correspondiente deje constancia, entre otros aspectos, de la forma, monto y destinación de la donación, y que esté suscrita por contador público o revisor fiscal según corresponda. La reglamentación también exige que el donatario certifique el valor efectivamente recibido.
Además, la modalidad utilizada para realizar la donación importa.
Cuando se dona dinero, la normativa contempla que el pago se efectúe mediante cheque, tarjeta de crédito o a través de un intermediario financiero. En el caso de títulos valores u otros activos existen reglas especiales para su valoración. Para otros activos, la DIAN ha señalado que debe considerarse el menor valor entre el valor comercial y el costo fiscal del bien donado.
Por eso la trazabilidad financiera, contable y documental debe organizarse desde el momento de la operación y no únicamente cuando se prepare la declaración de renta.
Donar un activo tampoco significa escoger libremente su valor
Supongamos que una empresa entrega inventarios, equipos u otros bienes a una entidad beneficiaria.
Para calcular el beneficio tributario no basta con asignar al bien el precio que la empresa considera conveniente.
El artículo 125-2 del Estatuto Tributario contiene reglas para determinar el valor fiscal de las donaciones diferentes de dinero. En doctrina reciente, la DIAN ha precisado que para otros activos debe considerarse el menor entre el valor comercial y el costo fiscal correspondiente. La entidad donataria debe certificar el valor efectivamente recibido.
Esta valoración puede tener efectos importantes.
Una diferencia entre el valor contable, el costo fiscal, el precio comercial y el valor certificado puede llevar a calcular un descuento equivocado. Por ello, cuando se donan activos relevantes, el análisis debe abarcar tanto la documentación de la entrega como su tratamiento contable y fiscal.
Existe un beneficio especial para ciertas donaciones a bancos de alimentos
Desde el año gravable 2025 debe prestarse especial atención a una modificación introducida por la Ley 2380 de 2024.
La norma contempla que determinadas donaciones de alimentos aptos para el consumo humano y bienes de higiene y aseo efectuadas a los bancos de alimentos y entidades expresamente comprendidas en la disposición pueden otorgar un descuento tributario de máximo el 37 % del valor donado.
El tratamiento no debe confundirse con la regla general del 25 %.
Además, el beneficio puede incluir los costos y gastos de transporte en los que se incurra para poner los bienes a disposición del donatario, siempre dentro de las condiciones legales y con la correspondiente desagregación en el certificado de donación.
La DIAN también ha aclarado que este 37 % corresponde a un descuento tributario, no a una deducción adicional sobre la renta ni a la posibilidad de tomar un supuesto beneficio del 137 % del costo del bien donado.
Esta distinción evita uno de los errores más costosos en la interpretación del incentivo.
El porcentaje del descuento no es necesariamente el valor que podrá usar
Otro punto esencial es el límite establecido por el artículo 258 del Estatuto Tributario.
Los descuentos de los artículos 255, 256 y 257, considerados conjuntamente, no pueden exceder del 25 % del impuesto sobre la renta a cargo del contribuyente en el respectivo año gravable.
Esto significa que una persona o empresa puede tener un descuento teórico originado en una donación y, sin embargo, no poder utilizarlo completamente durante ese mismo año.
Por ejemplo, si después de aplicar la norma correspondiente una donación genera un descuento de $10.000.000, pero el límite determinado para el contribuyente solo permite aprovechar $7.000.000 durante ese período, no debería simplemente restarse la totalidad del beneficio.
Debe analizarse qué ocurre con el excedente.
Para el descuento general del artículo 257, el numeral 3 del artículo 258 permite llevar el exceso no utilizado al período gravable siguiente.
En el caso especial de las donaciones reguladas por la Ley 2380 de 2024, la norma estableció que, cuando el beneficio no se aplique en el período en que se generó, podrá imputarse en períodos gravables posteriores hasta por un máximo de cuatro períodos, de acuerdo con las condiciones previstas para ese incentivo específico.
Por eso el porcentaje anunciado por la norma y el beneficio efectivamente aprovechado en la declaración son dos asuntos diferentes.
También existe un límite general de los descuentos
El artículo 259 del Estatuto Tributario dispone que los descuentos tributarios no pueden exceder el impuesto básico de renta.
Esto refuerza una idea importante: el análisis debe hacerse sobre toda la declaración, no exclusivamente sobre el certificado de donación.
Si el contribuyente tiene otros descuentos tributarios, rentas exentas, deducciones especiales u otros beneficios, también puede ser necesario revisar las limitaciones específicas que correspondan a su situación.
Para determinadas personas jurídicas, además, pueden existir restricciones adicionales asociadas al límite de beneficios y estímulos tributarios previsto en el artículo 259-1 del Estatuto Tributario. Por ello, cuando los valores sean materiales, conviene evaluar la donación dentro de la proyección integral del impuesto y no como una operación aislada.
Cinco preguntas antes de llevar una donación a la declaración
Antes de aplicar el beneficio, el donante debería poder responder con claridad:
Este control previo puede evitar que un beneficio aparentemente válido termine rechazado durante una fiscalización.
Donar y planear tributariamente son decisiones relacionadas, pero distintas
Una empresa puede decidir donar por responsabilidad social, compromiso con una comunidad, apoyo a una institución o aprovechamiento adecuado de ciertos bienes.
Que además exista un incentivo fiscal no convierte la donación en una operación cuyo único propósito deba ser reducir impuestos.
Desde la perspectiva tributaria, lo importante es reconocer correctamente el beneficio que la ley permite, sin ampliarlo mediante interpretaciones que no estén previstas.
Conocer que existe un descuento del 25 % o, en determinadas circunstancias, de hasta el 37 %, es apenas el primer nivel de información. El siguiente paso consiste en comprender qué disposición aplica. Después debe determinarse cómo afecta la norma al contribuyente específico, qué límites enfrenta y qué soportes conserva.
Ese último nivel requiere revisar cifras, naturaleza del donante, impuesto proyectado, otros beneficios tributarios, características del receptor y documentación de la operación.
Fuente:https://micontabilidadcom.blogspot.com/2026/09/donaciones-cuando-si-reducen-su.html