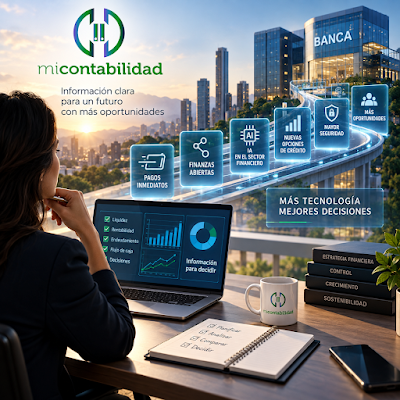
Una empresa puede tener hoy más alternativas de pago, crédito y servicios financieros que hace pocos años y, al mismo tiempo, enfrentarse a decisiones más difíciles sobre liquidez, financiación, costos y manejo de información. La banca de América Latina está cambiando rápidamente: los pagos inmediatos ganan terreno, las finanzas abiertas amplían el intercambio de datos, la inteligencia artificial empieza a intervenir en decisiones financieras y las entidades modernizan infraestructuras que durante años limitaron su capacidad de innovar. Para empresarios y responsables financieros, el cambio no debe observarse únicamente como una evolución tecnológica del sector bancario. También modifica la velocidad con la que circula el dinero, la manera de acceder al crédito, la información disponible para evaluar riesgos y las condiciones bajo las cuales una empresa administra sus recursos. La oportunidad es importante, pero aprovecharla exige información contable y financiera que permita interpretar correctamente ese nuevo entorno.
La transformación bancaria también transforma las decisiones empresariales
Cuando se habla del futuro de la banca suele ponerse la atención en inteligencia artificial, aplicaciones, pagos digitales o nuevas plataformas. Sin embargo, para una empresa la pregunta más útil es diferente: ¿qué cambia en sus decisiones financieras cuando cambia la infraestructura bancaria?
Esa diferencia es importante.
Una nueva tecnología puede simplificar una transacción, pero no necesariamente mejora una decisión. Tener pagos más rápidos tampoco significa tener mejor liquidez. Acceder a nuevas fuentes de crédito no significa necesariamente que endeudarse sea conveniente. Y disponer de más información financiera no garantiza que esa información esté siendo interpretada correctamente.
La tendencia hacia 2027 apunta precisamente a una banca más conectada, inmediata y apoyada en datos. En septiembre de 2026, Computer Weekly destacó, entre otros movimientos regionales, el crecimiento de los pagos inmediatos, la transformación del financiamiento empresarial, nuevos modelos de gestión patrimonial y la modernización de las arquitecturas bancarias.
Para las empresas, estos cambios pueden ampliar las posibilidades financieras, pero también elevan la importancia de comprender qué muestran realmente sus cifras.
1. Los pagos inmediatos cambian la gestión del efectivo
La velocidad del dinero está aumentando.
Los sistemas de pagos inmediatos permiten transferir recursos prácticamente en tiempo real y reducen muchas de las fricciones que históricamente existían entre entidades, horarios y mecanismos de compensación.
La evolución no es menor. En América Latina ya existe una expansión significativa de este tipo de infraestructura y las entidades financieras trabajan cada vez más bajo modelos capaces de operar permanentemente.
Para una empresa, esta transformación puede mejorar recaudos, pagos a proveedores, administración de tesorería y disponibilidad de recursos.
Pero introduce un riesgo frecuente: confundir velocidad de movimiento con disponibilidad financiera real.
Una compañía puede recibir dinero más rápido y continuar presentando problemas de flujo de caja si sus márgenes son insuficientes, sus obligaciones están mal programadas, existen altos niveles de cartera, los inventarios absorben demasiado efectivo o el endeudamiento consume buena parte de los recursos disponibles.
Por eso, en un sistema financiero más rápido, el análisis también debe ser más oportuno.
Conviene revisar, entre otros elementos:
- flujo de caja proyectado;
- ciclo de conversión de efectivo;
- rotación y vencimiento de cartera;
- compromisos financieros;
- calendario tributario;
- pagos a proveedores;
- necesidades de capital de trabajo.
La tecnología puede acelerar una transferencia. No corrige una estructura financiera deficiente.
2. Las finanzas abiertas convierten los datos en un activo financiero
Otro cambio de fondo es el avance de las finanzas abiertas.
En Colombia, el Decreto 0368 de 2026 estableció el Sistema de Finanzas Abiertas obligatorio, avanzando desde un esquema voluntario hacia un modelo regulado de intercambio de información financiera con autorización del titular.
La Superintendencia Financiera también ha señalado que trabaja en los desarrollos regulatorios necesarios para implementar este modelo, incluido un directorio oficial de participantes del sistema.
Esto puede facilitar el desarrollo de servicios financieros construidos sobre información más amplia del cliente.
Para las empresas, la consecuencia puede ser especialmente relevante.
Tradicionalmente, una entidad financiera analiza estados financieros, comportamiento crediticio, movimientos bancarios, capacidad de pago y otras variables para determinar condiciones de financiación. Con ecosistemas financieros más conectados, aumenta la capacidad potencial de integrar información y construir análisis más completos.
Aquí aparece una realidad que muchas organizaciones todavía subestiman:
la calidad de sus datos puede afectar cada vez más la calidad de sus decisiones financieras y la manera como terceros evalúan su situación.
No basta con producir estados financieros al final del período.
La información debe ser consistente, conciliada, verificable y suficientemente actual para explicar qué está ocurriendo dentro del negocio.
Una empresa que presenta diferencias permanentes entre bancos, cartera, inventarios, obligaciones y contabilidad puede encontrar dificultades para aprovechar un entorno financiero cada vez más orientado hacia los datos.
3. El crédito puede volverse más sofisticado
La financiación empresarial también está evolucionando.
Las instituciones financieras buscan modelos más flexibles para estructurar productos de crédito, leasing y otras alternativas capaces de adaptarse a diferentes necesidades empresariales.
Eso amplía opciones, pero vuelve más importante comparar correctamente.
Una decisión de financiación no debería responder únicamente a preguntas como:
“¿Cuál banco me presta?”
o
“¿Cuál es la cuota?”
El análisis debería incluir también:
capacidad real de generación de caja, plazo económico del activo financiado, costo financiero total, impacto sobre el endeudamiento, cobertura del servicio de la deuda, escenarios de tasas y efecto sobre la operación.
Por ejemplo, una empresa puede recibir una oferta de financiación atractiva y aun así deteriorar su liquidez si la estructura de pagos no coincide con la generación de efectivo del negocio.
También puede ocurrir lo contrario: rechazar financiación útil por observar únicamente el costo financiero sin considerar el rendimiento económico que podría producir una inversión.
Por eso, tener acceso al crédito y saber utilizar el crédito son dos capacidades diferentes.
La segunda requiere análisis financiero.
El objetivo del análisis no es decidir por la empresa, sino convertir sus datos financieros en información comprensible para evaluar alternativas.
4. La inteligencia artificial acelera análisis, pero también riesgos
La inteligencia artificial está dejando de limitarse a proyectos experimentales dentro del sistema financiero.
Puede utilizarse en evaluación de riesgos, detección de fraude, atención, análisis crediticio, operaciones y múltiples procesos internos.
El Fondo Monetario Internacional señaló en 2026 que la IA está entrando en la arquitectura de decisión del sistema financiero, incluida su utilización para valorar riesgos y asignar crédito. También advirtió sobre la necesidad de reforzar supervisión, gobernanza y control.
Esto tiene dos consecuencias empresariales.
La primera es que las decisiones financieras pueden volverse más rápidas.
La segunda es que la información incorrecta también puede producir consecuencias más rápidamente.
Los modelos pueden procesar enormes cantidades de datos, pero el resultado seguirá dependiendo de la calidad, contexto y gobernanza de esa información.
El mismo principio aplica dentro de una empresa.
Una herramienta de inteligencia artificial puede interpretar indicadores, encontrar patrones o apoyar una proyección. Pero si los saldos contables están atrasados, las clasificaciones son incorrectas o los supuestos financieros no representan la realidad del negocio, la sofisticación tecnológica no elimina el problema original.
Automatizar información deficiente no la convierte en información confiable.
5. Más digitalización también significa mayor exposición operativa
El crecimiento tecnológico del sistema financiero tiene otra dimensión: ciberseguridad y resiliencia.
El FMI ha advertido que la inteligencia artificial puede fortalecer las capacidades defensivas del sector financiero, pero también incrementar la velocidad, frecuencia y alcance con que determinadas vulnerabilidades pueden ser explotadas. Además, las dependencias de proveedores e infraestructuras compartidas pueden ampliar la propagación de incidentes.
Para una empresa usuaria del sistema financiero, esto refuerza la importancia de procesos que muchas veces parecen administrativos:
definición de responsables, autorización de pagos, segregación de funciones, conciliaciones bancarias oportunas, revisión de beneficiarios, administración de accesos y seguimiento de transacciones.
La digitalización no elimina la necesidad de control.
La aumenta.
Un entorno donde los recursos pueden movilizarse inmediatamente exige detectar también inmediatamente movimientos inusuales, errores o desviaciones.
6. El verdadero activo será comprender la información
Existe una diferencia importante entre tener datos y tener información útil para decidir.
Un software puede mostrar ventas.
La contabilidad puede mostrar resultados.
El banco puede mostrar movimientos.
Una plataforma puede proyectar escenarios.
Pero alguien debe relacionar esas variables para responder preguntas como:
¿por qué aumentan las ventas y disminuye el efectivo?
¿por qué existe utilidad contable pero dificultad para cumplir obligaciones?
¿qué parte del crecimiento está siendo financiada con deuda?
¿qué clientes están consumiendo más capital de trabajo?
¿cuál es el margen real después de costos financieros?
¿qué compromisos futuros puede asumir la empresa sin comprometer su liquidez?
Ese análisis adquiere mayor relevancia cuando el entorno financiero se vuelve más dinámico.
Conocer que existe una nueva tecnología bancaria es información.
Comprender cómo cambia el sistema financiero requiere análisis.
Determinar cómo afecta a una empresa específica exige estudiar sus cifras, obligaciones, estructura de financiación y generación de recursos.
Y ejecutar ajustes sobre procesos contables, financieros o de control corresponde a un alcance profesional específico.
No son lo mismo.
La banca cambia; la empresa también debe cambiar su lectura financiera
Hacia 2027 probablemente veremos un sistema financiero latinoamericano con más operaciones en tiempo real, mayor intercambio autorizado de datos, nuevas capacidades basadas en inteligencia artificial y servicios financieros cada vez más integrados.
En Colombia, la regulación ya avanza hacia modelos de finanzas abiertas y ecosistemas de pagos más interoperables. La Unidad de Regulación Financiera ha señalado que el sistema financiero no compite solamente por recursos sino también por información, y trabaja en una hoja de ruta para fortalecer pagos y capacidades de operación en tiempo real.
Eso transforma el entorno competitivo de las entidades financieras, pero también el de sus clientes empresariales.
La respuesta no consiste simplemente en contratar más tecnología.
Consiste en mejorar la capacidad de interpretar el negocio.
Una empresa debería preguntarse si conoce con suficiente claridad su posición de liquidez, estructura de costos, rentabilidad, endeudamiento, necesidades de capital de trabajo y capacidad futura de generación de caja.
Porque cuanto más rápido funciona el sistema financiero, menos conveniente resulta tomar decisiones con información atrasada.
Tecnología financiera sin información clara no basta
La modernización de la banca puede abrir oportunidades importantes para empresas de todos los tamaños: pagos más eficientes, servicios personalizados, nuevas formas de financiación y mejores posibilidades de utilizar la información financiera.
Pero la tecnología no reemplaza el criterio.
La información financiera confiable sigue siendo necesaria para comprender las consecuencias de cada alternativa y convertir innovación en decisiones razonables.
Antes de cambiar una financiación, asumir una nueva obligación, modificar la estructura de pagos o tomar decisiones importantes de inversión, conviene analizar el efecto sobre liquidez, rentabilidad, flujo de caja y sostenibilidad financiera.
Fuente:https://micontabilidadcom.blogspot.com/2026/10/banca-2027-mas-tecnologia-exige-mejores.html